


monobank — банк у телефоні
4,9673.00 Bewertungen
App-Details
- Version
- 9.10.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- Universal bank | Monobank
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
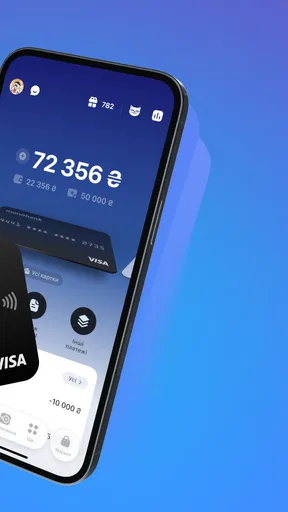
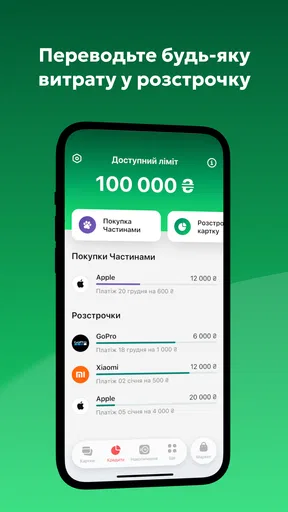
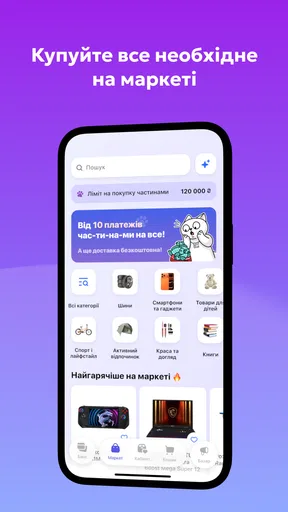
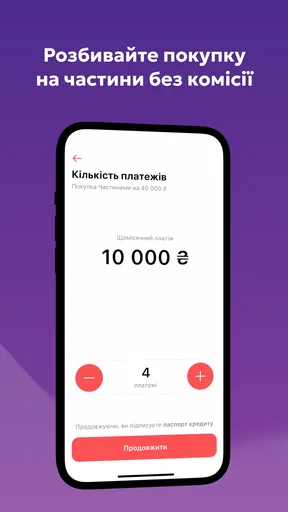
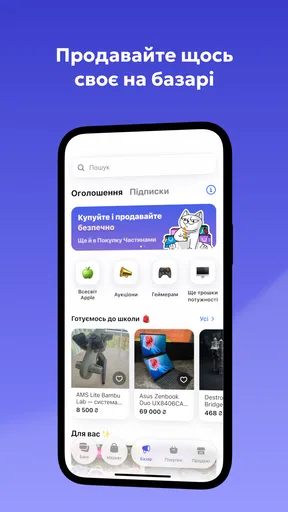
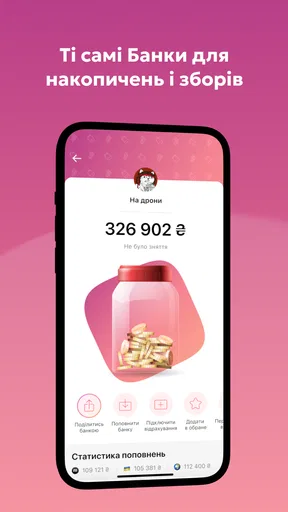
 Analyse von AppCompare
Wer seine Bankgeschäfte möglichst direkt vom Smartphone aus erledigen möchte, landet schnell bei monobank — банк у телефоні. Die Finanz-App stammt von Universal bank | Monobank und verbindet den täglichen Umgang mit Karte, Kreditkarte, Ratenkauf, Einzahlungen und Cashback in einer mobilen Oberfläche. Ich habe sie vor allem unter dem Gesichtspunkt betrachtet, wie gut sie sich im Alltag anfühlt: nicht nur beim ersten Öffnen, sondern auch dann, wenn eine Einrichtung hängen bleibt, eine Zahlung nicht sofort sichtbar ist oder man unterwegs schnell eine Entscheidung treffen muss.
Mein erster Eindruck ist klar positiv, aber nicht völlig unkritisch. Die App wirkt auf Menschen zugeschnitten, die ihre Bank nicht über viele Menüs und lange Wege bedienen wollen. Gleichzeitig ist eine Banking-App niemals nur eine Frage des Designs. Identitätsprüfung, Kartenstatus, Internetverbindung und Sicherheitsabfragen können den Ablauf stärker beeinflussen als die Oberfläche selbst. Genau dort entscheidet sich, ob monobank praktisch oder nervig wird.
Wo die Nutzung typischerweise ins Stocken gerät
Der häufigste Stolperstein liegt nicht unbedingt in der App, sondern in der Erwartung, dass ein mobiles Bankkonto sofort ohne Rückfragen funktioniert. Bei einer Finanz-App sind zusätzliche Prüfungen normal. Wenn ein Schritt länger lädt, ein Code nicht ankommt oder eine Karte nicht gleich angezeigt wird, sollte man deshalb nicht sofort mehrfach tippen. Wiederholte Eingaben können den Ablauf eher unübersichtlich machen.
Ich würde zuerst prüfen, ob das Smartphone stabil mit dem Internet verbunden ist. Ein Wechsel zwischen WLAN und mobilen Daten kann helfen, wenn eine Ansicht leer bleibt oder eine Aktion scheinbar nicht abgeschlossen wird. Wichtig ist außerdem, die App nicht direkt während einer laufenden Bestätigung zu schließen. Gerade bei Bankvorgängen ist es sinnvoller, kurz zu warten und danach den Kontostand oder den Transaktionsverlauf kontrolliert zu öffnen, statt denselben Vorgang mehrfach anzustoßen.
Auch Benachrichtigungen können den Eindruck erwecken, etwas sei fehlgeschlagen. Eine Zahlung kann bereits verarbeitet sein, während die Mitteilung erst später erscheint. Ich verlasse mich deshalb nicht ausschließlich auf eine Push-Nachricht, sondern prüfe den Vorgang in der App selbst. Das ist ein kleiner, aber wichtiger Unterschied zu gewöhnlichen Einkaufs-Apps: Bei Geldbewegungen sollte der sichtbare Buchungsstatus die Grundlage für die nächste Entscheidung sein.
Ein weiterer Reibungspunkt ist die Bedienung unter Zeitdruck. Wer im Geschäft schnell eine Karte, Kreditkarte oder eine andere Zahlungsoption auswählen möchte, sollte sich vorher mit der Startansicht vertraut machen. Ich finde es hilfreich, die wichtigsten Bereiche einmal in Ruhe zu öffnen, statt erst an der Kasse nach der passenden Funktion zu suchen. So wird aus einer grundsätzlich einfachen App keine hektische Suchaufgabe.
Die große Verbreitung spricht dafür, dass viele Nutzer mit dem Grundkonzept zurechtkommen. Die App kommt auf eine durchschnittliche Bewertung von 4,9 bei rund 1,1 Millionen Bewertungen und wurde über zehn Millionen Mal installiert. Diese Zahlen ersetzen keine eigene Prüfung, zeigen aber, dass monobank nicht wie ein kleines Nischenprodukt wirkt. Für mich ist das besonders relevant, wenn ich eine Banking-App nicht nur für gelegentliche Abfragen, sondern als tägliches Werkzeug einsetzen möchte.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Was ich vor der Einrichtung kontrollieren würde
Vor dem Start sollte das Smartphone genügend freien Speicher haben und das Betriebssystem die Anwendung unterstützen. monobank läuft ab Android 8.0; wer ein älteres Gerät nutzt, sollte das vor der Installation berücksichtigen. Außerdem würde ich sicherstellen, dass Datum und Uhrzeit automatisch eingestellt sind. Falsch gesetzte Systemzeiten können bei Bestätigungscodes und sicheren Verbindungen zu irritierenden Fehlermeldungen führen, ohne dass die Bank-App selbst defekt sein muss.
Die Installation ist kostenlos, was den Einstieg angenehm niedrigschwellig macht. Trotzdem sollte man sich bewusst sein, dass kostenloser Download nicht bedeutet, dass jede Bankleistung ohne Bedingungen funktioniert. Bei Finanzprodukten zählen immer die konkreten Kontoeinstellungen, Kartenarten und gewählten Optionen. Ich würde daher nicht allein wegen des kostenlosen App-Downloads einen finanziellen Schritt durchführen, sondern die angezeigten Informationen vor jeder Bestätigung aufmerksam lesen.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das beschreibt die formale Einstufung der App, nicht die Frage, ob ein Kind sie eigenständig für Finanzentscheidungen verwenden sollte. In der Praxis gehört eine Banking-Anwendung in die Hände der Person, die das Konto und die dazugehörigen Sicherheitsdaten verantwortet. Zugangsdaten, Bestätigungscodes und Gerätezugriff sollte man niemals beiläufig weitergeben.
Bei der Einrichtung würde ich außerdem darauf achten, dass Telefonnummer und persönliche Angaben genau so eingegeben werden, wie sie bei der Bank hinterlegt sind. Schon ein kleiner Unterschied kann die Verifizierung aufhalten. Wenn ein Code ausbleibt, sollte man zuerst den Empfang von SMS prüfen, den Flugmodus ausschalten und kontrollieren, ob die richtige Nummer verwendet wird. Erst danach ist ein erneuter Versuch sinnvoll.
Die aktuelle Version 9.6.0 zeigt, dass die Anwendung weiter gepflegt wird. Trotzdem kann ein Update allein nicht jedes Problem lösen. Nach einer Aktualisierung würde ich die App einmal vollständig öffnen und prüfen, ob Anmeldung, Kartenübersicht und Transaktionsverlauf normal erreichbar sind. Falls nur eine einzelne Ansicht Schwierigkeiten macht, ist das ein anderer Fall als ein generelles Startproblem.
Ein alltagstauglicher Ablauf statt ständiger Suche
Im täglichen Gebrauch sehe ich die Stärke von monobank vor allem in der Bündelung. Wer seine Karte verwalten, eine Kreditkartenoption prüfen, einen Ratenkauf ansehen oder Cashback im Blick behalten möchte, muss nicht zwangsläufig zwischen mehreren separaten Anwendungen wechseln. Für mich ist das nützlich, weil finanzielle Entscheidungen dadurch näher am tatsächlichen Kaufmoment liegen.
Ein realistisches Beispiel: Ich stehe im Supermarkt, bezahle mit der Karte und möchte danach kurz kontrollieren, ob der Betrag korrekt erfasst wurde. Ich öffne die App, prüfe den aktuellen Vorgang und nutze den Verlauf nicht nur zur Kontrolle, sondern auch zur späteren Zuordnung. Wenn ich regelmäßig ähnliche Ausgaben habe, ist es sinnvoll, nicht nur den Kontostand anzusehen. Der einzelne Umsatz zeigt mir eher, ob tatsächlich der erwartete Betrag verarbeitet wurde.
Beim Cashback würde ich nicht einfach davon ausgehen, dass jede Zahlung automatisch gleich behandelt wird. Die konkrete Anzeige in der App ist entscheidend. Ich prüfe daher, ob eine Gutschrift bereits sichtbar ist und ob die jeweilige Transaktion überhaupt in den relevanten Bereich fällt. Diese Gewohnheit verhindert, dass man mit einem erwarteten Vorteil kalkuliert, bevor er tatsächlich im Konto auftaucht.
Auch beim Ratenkauf ist ein nüchterner Blick wichtig. Die mobile Verfügbarkeit macht eine Finanzierung bequem, aber Bequemlichkeit ist kein Ersatz für Kostenkontrolle. Ich würde vor der Bestätigung die Gesamtsumme, die einzelnen Zahlungen und den zeitlichen Ablauf lesen. Gerade weil die Entscheidung direkt am Smartphone schnell getroffen werden kann, sollte man sich an dieser Stelle bewusst verlangsamen.
Die Kartenansicht ist für mich dann besonders hilfreich, wenn ich nicht nur eine Zahlung auslösen, sondern den Status eines Zahlungsmittels verstehen möchte. Bei einer abgelehnten Transaktion würde ich zunächst prüfen, ob die Karte aktiv ist, ob der Vorgang im Verlauf auftaucht und ob eine Sicherheitsbestätigung wartet. So lässt sich besser unterscheiden, ob die Zahlung tatsächlich abgewiesen wurde oder ob nur die Rückmeldung verspätet erscheint.
Wenn ein Vorgang nicht sofort sichtbar ist
Ein gutes Wiederherstellungsprinzip ist: erst feststellen, was bereits passiert ist, dann erneut handeln. Wenn eine Einzahlung, Kartenbuchung oder andere Bewegung nicht sofort im Verlauf erscheint, würde ich die App nicht wiederholt aktualisieren und denselben Auftrag nicht blind erneut ausführen. Stattdessen prüfe ich Verbindung, App-Ansicht und den vorhandenen Buchungsstatus. Diese Reihenfolge reduziert das Risiko doppelter Aktionen.
Wenn die Anwendung nach dem Öffnen ungewöhnlich reagiert, hilft ein kontrollierter Neustart. Ich schließe sie vollständig, warte kurz und starte sie erneut. Bleibt das Problem bestehen, prüfe ich ein verfügbares Update und den freien Speicher. Erst wenn mehrere Bereiche betroffen sind, würde ich von einem allgemeinen App- oder Verbindungsproblem ausgehen. Bei einer einzelnen fehlenden Transaktion ist eher der konkrete Vorgang zu untersuchen.
Wichtig ist auch, Fehlermeldungen nicht nur wegzuklicken. Ein Screenshot ohne sensible Kontodaten kann später helfen, den Ablauf zu rekonstruieren. Persönliche Informationen, Kartendaten und Codes sollten dabei unkenntlich gemacht werden. Wenn Unterstützung nötig ist, sind Zeitpunkt, betroffener Bereich und bereits ausgeführte Schritte hilfreicher als die pauschale Aussage, dass „die App nicht funktioniert“.
Bei einer verlorenen oder gewechselten Telefonnummer sollte man nicht versuchen, Sicherheitsmechanismen zu umgehen. In diesem Fall ist der korrekte Weg, die vorgesehenen Wiederherstellungs- oder Supportschritte zu verwenden. Dasselbe gilt bei einem neuen Smartphone. Ich würde die alte Sitzung nicht einfach als erledigt betrachten, sondern prüfen, ob der Zugang und die Kartenanzeige auf dem neuen Gerät vollständig funktionieren.
Ein praktischer Tipp für Reisen oder schwache Netze: wichtige Kontaktdaten und die üblichen Sicherheitswege sollte man vorbereiten, bevor man dringend darauf angewiesen ist. Eine Banking-App kann nur so zuverlässig sein wie die Verbindung, das Gerät und der Zugang, auf dem sie läuft. Diese Abhängigkeit unterscheidet sie von einer lokal gespeicherten Notiz oder einem herkömmlichen Taschenrechner.
Wann die App nicht die Ursache ist
Viele vermeintliche App-Fehler entstehen durch die Umgebung. Ein instabiles WLAN, ein blockierter SMS-Empfang, ein überlastetes Gerät oder eine aggressive Akkuverwaltung können den Ablauf unterbrechen. Wenn monobank startet, aber einzelne Inhalte nicht laden, würde ich deshalb zuerst diese Faktoren prüfen. Besonders bei älteren Smartphones kann das Schließen von Hintergrundprozessen dazu führen, dass ein Bestätigungsvorgang neu beginnen muss.
Auch eine abgelehnte Kartenzahlung ist nicht automatisch ein technischer Fehler. Der Status der Karte, die Art der Transaktion oder eine erforderliche Bestätigung können eine Rolle spielen. Ich würde die Meldung in der App lesen und den Umsatzverlauf kontrollieren, bevor ich die Karte mehrfach erneut einsetze. Bei einem dringenden Einkauf ist eine alternative Zahlungsart vernünftiger als wiederholtes Probieren ohne klare Rückmeldung.
Wer hauptsächlich klassische Überweisungen am großen Bildschirm erledigt, könnte mit einer Weboberfläche oder einer traditionellen Banking-Lösung besser zurechtkommen. monobank spielt seine Stärke dort aus, wo das Smartphone der bevorzugte Zugang ist und Kartenaktivitäten, Kreditkartenfunktionen, Einzahlungen oder Cashback möglichst nah beieinander liegen. Für komplexe Finanzplanung oder lange Dokumente empfinde ich ein größeres Display oft als angenehmer.
Auch Nutzer, die möglichst wenig digitale Selbstbedienung möchten, sollten ihre Erwartungen prüfen. Die App ist auf mobile Kontrolle ausgelegt. Wer bei jeder Änderung persönliche Betreuung oder einen stationären Kontakt bevorzugt, wird die schnelle, smartphonezentrierte Arbeitsweise vermutlich nicht als Vorteil empfinden. Das ist keine Schwäche für alle, aber eine klare Grenze der passenden Zielgruppe.
Im Vergleich zu einer gewöhnlichen Karten-App bietet monobank einen breiteren Blick auf den finanziellen Alltag, weil neben der Karte auch Kreditkarte, Ratenkauf, Einzahlung und Cashback im selben Umfeld auftauchen. Der Preis dafür ist eine größere Verantwortung beim Lesen und Kontrollieren. Je mehr Optionen eine Oberfläche bündelt, desto wichtiger wird es, vor einer Bestätigung genau zu erkennen, welcher Vorgang gerade ausgewählt ist.
Mein praktisches Urteil nach der Nutzung
Ich empfehle monobank vor allem Menschen, die ihre Finanzen konsequent über das Smartphone organisieren möchten und eine zentrale Anlaufstelle für Karten- und Zahlungsfunktionen suchen. Die kostenlose App des Entwicklers Universal bank | Monobank wirkt zugänglich, modern genug für den täglichen Einsatz und besonders praktisch bei kurzen Kontrollen unterwegs. Die große Nutzerbasis und die sehr hohe Durchschnittsbewertung passen zu diesem unkomplizierten Grundgefühl.
Meine Empfehlung kommt aber mit einer Bedingung: Man sollte bereit sein, Sicherheitsprüfungen, Buchungsstatus und die eigenen Zahlungsentscheidungen aufmerksam zu behandeln. Die App nimmt Arbeit ab, ersetzt aber nicht die Kontrolle. Wer Cashback, Ratenkauf oder Kreditkartenfunktionen nutzt, sollte die Details vor der Bestätigung lesen und nicht allein auf eine schnelle, vertraute Oberfläche vertrauen.
Wenn die Einrichtung hängt, würde ich systematisch vorgehen: Betriebssystem, Verbindung, Telefonnummer, SMS-Empfang, App-Version und Gerätezustand prüfen. Wenn eine Zahlung unklar ist, zuerst den Verlauf kontrollieren und nicht sofort wiederholen. Wenn nur eine Funktion betroffen ist, sollte man nicht gleich die gesamte Anwendung zurücksetzen. Der wichtigste Alltagstipp ist, jeden Vorgang erst anhand seines Status zu beurteilen und erst danach erneut zu handeln.
Für mich ist monobank damit eine überzeugende mobile Finanz-App, aber keine Lösung für jeden. Sie passt zu einem schnellen, selbstständigen Umgang mit Karten und digitalen Bankfunktionen. Wer dagegen eine große Desktop-Ansicht, möglichst wenig Eigenkontrolle oder persönliche Betreuung bevorzugt, ist mit einer anderen Banklösung wahrscheinlich besser bedient. Für Smartphone-Nutzer, die ihre Geldbewegungen direkt prüfen und mehrere relevante Funktionen an einem Ort bündeln möchten, ist sie dennoch eine sehr starke Wahl.
Die formale Einstufung ab 0 Jahren, die Veröffentlichung am 17.11.2017 und die aktuelle Version 9.6.0 ordnen das Produkt technisch ein; entscheidend bleibt für mich jedoch die Alltagstauglichkeit. Nach meiner Einschätzung liegt die größte Stärke nicht in einem einzelnen Extra, sondern in der Verbindung aus schneller Übersicht und praktischer Kontrolle. Wer diese Vorteile mit etwas Geduld bei Einrichtung und Fehlerprüfung nutzt, bekommt ein Werkzeug, das sich im täglichen Bankalltag tatsächlich bewähren kann.
Vorteile
- Kontoeröffnung und Identitätsprüfung direkt per Smartphone möglich
- Übersichtliche App mit schneller Navigation und moderner Gestaltung
- Viele Überweisungen und Zahlungen lassen sich unkompliziert erledigen
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Virtuelle Karten eignen sich gut für Onlinezahlungen und Abonnements
Nachteile
- Einige Funktionen sind nur für Kunden in bestimmten Ländern verfügbar
- Für die Registrierung wird eine stabile Internetverbindung benötigt
- Support und Hilfe sind nicht immer rund um die Uhr sofort erreichbar
- Zusätzliche Gebühren können je nach Karte
- Service oder Transaktion anfallen
- Bei technischen Störungen kann der Zugriff auf wichtige Kontofunktionen eingeschränkt sein
Häufig gestellte Fragen zu monobank — банк у телефоні
Was ist monobank — банк у телефоні und für wen ist die App geeignet?
monobank — банк у телефоні ist eine mobile Banking-App, mit der Nutzer ihre Bankgeschäfte direkt über das Smartphone verwalten können. Dazu gehören typischerweise Kontostände, Kartenverwaltung, Überweisungen, Zahlungen und weitere Finanzfunktionen. Die App richtet sich vor allem an Nutzer, die ihre täglichen Bankgeschäfte schnell, digital und ohne regelmäßigen Filialbesuch erledigen möchten.
Welche Funktionen bietet monobank — банк у телефоні?
Nach der Einrichtung dient die App als zentrale Verwaltung für das persönliche Bankkonto. Nutzer können je nach verfügbaren Angeboten unter anderem Kontostände prüfen, Karten aktivieren oder sperren, Transaktionen kontrollieren, Geld überweisen und Rechnungen bezahlen. Praktisch sind auch Benachrichtigungen zu Kontobewegungen sowie die Möglichkeit, viele Einstellungen selbstständig in der App anzupassen.
Wie sicher ist die Nutzung von monobank — банк у телефоні?
Für eine Banking-App sind Sicherheitsfunktionen besonders wichtig. monobank — банк у телефоні kann je nach Gerät und Kontoeinstellungen Schutzmechanismen wie Anmeldung per Passwort, PIN, biometrische Entsperrung und Bestätigung von Transaktionen verwenden. Nutzer sollten die App ausschließlich aus einer offiziellen Quelle installieren, ihr Smartphone aktuell halten und Zugangsdaten niemals weitergeben oder über verdächtige Links eingeben.
Benötige ich ein bestehendes monobank-Konto, um die App zu verwenden?
In der Regel benötigen Nutzer ein unterstütztes Bankkonto oder eine von monobank bereitgestellte Karte, um den vollständigen Funktionsumfang nutzen zu können. Neue Kunden können möglicherweise direkt über die App einen Antrag stellen und ihre Identität digital bestätigen. Welche Voraussetzungen, Dokumente und regionalen Einschränkungen gelten, hängt vom aktuellen Angebot der Bank und vom jeweiligen Wohnsitz ab.
Ist monobank — банк у телефоні kostenlos und auf welchen Geräten funktioniert die App?
Der Download einer Banking-App ist häufig kostenlos, dennoch können für bestimmte Bankprodukte, Überweisungen, Bargeldabhebungen oder andere Dienstleistungen Gebühren anfallen. Vor der Nutzung sollten Nutzer deshalb das aktuelle Preisverzeichnis prüfen. Die App ist für mobile Geräte mit unterstützten Android- oder iOS-Versionen gedacht; ältere Smartphones oder nicht aktualisierte Betriebssysteme werden möglicherweise nicht vollständig unterstützt.


